


Wise
4,811.11K Avis
Caractéristiques de l’application
- Version
- 9.44.1
- Mis à jour le
- Licence
- Free
- Téléchargements
- 50 000 000+
- Développeur
- Wise Payments Ltd.
- Catégories
- Finance
- Plateforme
- Android, iOS
Captures d’écran
 Analyse par AppCompare
Quand je choisis une application financière, je regarde d’abord si elle répond à un besoin concret : payer ou recevoir de l’argent dans plusieurs devises, gérer des déplacements, ou simplement suivre un compte au quotidien. Wise se distingue surtout quand les frontières compliquent les opérations habituelles. Pour une utilisation exclusivement locale, une banque classique peut rester plus simple ; pour une vie répartie entre plusieurs pays, l’approche de Wise mérite davantage d’attention.
Une décision qui commence par votre usage réel
Avant de télécharger une application financière, je me poserais une question très pratique : quelle opération précise est aujourd’hui pénible, lente ou difficile à suivre ? Si la réponse concerne des paiements dans une autre monnaie, des revenus venus de l’étranger ou des séjours fréquents hors de votre pays, Wise mérite d’être comparée à votre solution actuelle. Si vous n’avez pas ce type de besoin, le simple fait qu’une application soit connue ne suffit pas à justifier un changement.
J’évaluerais aussi la régularité de ces opérations. Un outil spécialisé peut être précieux quand il résout un problème qui revient chaque mois, mais moins convaincant pour un transfert isolé. Dans ce dernier cas, le temps nécessaire pour comprendre un nouveau parcours et organiser ses informations peut peser autant que le gain de commodité. Cette distinction entre usage ponctuel et routine internationale aide à éviter de choisir une application sur une promesse générale plutôt que sur votre quotidien.
Le bon choix dépend de votre façon d’utiliser l’argent
Pour décider si une application financière mérite une place dans mon quotidien, je pars des opérations que je veux réellement simplifier, pas du nombre de fonctions qu’elle semble réunir. Je regarde notamment si mes besoins dépassent les paiements locaux et si je suis prêt à suivre mes opérations dans un nouvel outil. Cette façon de poser le problème aide à voir où Wise peut faire la différence, puis à comparer honnêtement les solutions déjà familières.
Commencez par vos opérations récurrentes
Avant d’installer une nouvelle application financière, je conseille de noter les situations qui reviennent vraiment : régler des dépenses à l’étranger, recevoir un paiement venu d’un autre pays, ou conserver des fonds dans plusieurs monnaies. Si vous ne rencontrez jamais ces cas, l’intérêt d’ajouter Wise à votre organisation sera probablement limité. Si, au contraire, vous jonglez régulièrement entre devises, centraliser ces usages dans une même application peut alléger les démarches.
Wise est une application de finance développée par Wise Payments Ltd. Elle est gratuite au téléchargement et classée PEGI 3. Sa version actuelle est la 9.44.1 et elle fonctionne à partir d’Android 7.0. Ces éléments indiquent à qui elle s’adresse et sur quels appareils Android elle peut être installée ; ils ne remplacent pas la vérification des conditions applicables à votre compte et à vos opérations avant de transférer de l’argent.
La popularité de l’application est notable : elle affiche une moyenne de 4,8, issue d’environ 2,1 millions d’évaluations, et dépasse les 50 millions d’installations. Ces chiffres peuvent rassurer sur son adoption, mais ils ne disent pas à eux seuls si elle convient à votre situation. Pour décider, mieux vaut partir des monnaies et des opérations que vous utilisez réellement, plutôt que de télécharger une application financière simplement parce qu’elle est connue.
À lire avant de choisir

Instagram, la machine à capter l’attention au service de Meta

Zoom Workplace sur mobile : l’appel est simple, le reste se perd dans les menus

UNO!™ : trois minutes pour transformer une pause en duel tactique

Village City Life Building : bâtir un village ne suffit plus

LG ThinQ : une télécommande pratique, mais pas une maison autonome

Moto X3M : des reprises souples, mais une progression parfois floue
Ce que Wise simplifie dans un quotidien international
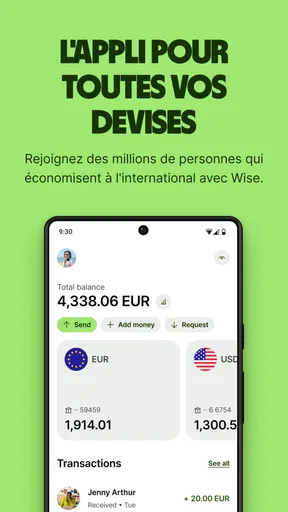
Le principal avantage, à mes yeux, est de pouvoir envisager ses finances autrement qu’autour d’un seul compte domestique. Lorsqu’on voyage, travaille avec des clients à l’étranger ou aide un proche installé dans un autre pays, les opérations en devises cessent d’être une exception. Wise est pensé pour ce type d’usage, ce qui le rend plus pertinent qu’une application bancaire centrée sur la gestion locale.
Imaginez que vous prépariez un séjour à l’étranger et que vous deviez aussi régler une facture dans une autre monnaie. Au lieu de traiter chaque besoin comme une opération isolée, vous pouvez utiliser Wise comme point de départ pour organiser ces dépenses internationales. Mon conseil est de vérifier les détails de l’opération dans l’application avant de la confirmer, puis de garder une trace de ce que vous avez envoyé ou payé. Cette habitude est particulièrement utile quand plusieurs devises et plusieurs échéances se croisent.
Un autre cas concret concerne les revenus internationaux. Si vous recevez occasionnellement de l’argent depuis l’étranger, réfléchissez à la fréquence, à la monnaie concernée et à la façon dont vous utiliserez ensuite les fonds. Wise peut avoir du sens lorsque ces étapes font partie d’une même routine. En revanche, pour un versement rare et simple, comparer le parcours complet avec celui de votre banque habituelle reste raisonnable : le plus pratique n’est pas forcément le même choix pour un paiement ponctuel et pour une activité régulière.
Je trouve aussi utile de séparer mentalement les dépenses locales et les besoins internationaux, même lorsqu’on s’appuie sur une seule application. Cette distinction aide à repérer les opérations qui justifient réellement l’usage de Wise. Pour éviter les surprises, vérifiez la devise sélectionnée, le montant final affiché et les informations du destinataire avant de valider un transfert. Ces contrôles prennent peu de temps et sont plus importants que la rapidité apparente d’un parcours.
Un usage plus fluide quand on prépare ses opérations
Un réflexe concret consiste à traiter séparément la préparation et la confirmation d’un transfert. Je réunirais d’abord les coordonnées exactes du destinataire et je vérifierais la monnaie dans laquelle il souhaite recevoir les fonds. Ensuite seulement, je saisirais l’opération et relirais le récapitulatif affiché. Cette séquence évite de devoir interrompre le parcours pour retrouver une information et réduit le risque de sélectionner par erreur une devise différente de celle prévue.
Pour un voyage, je ne ferais pas de Wise mon unique plan de paiement dès le premier jour. Je commencerais par un usage limité, après avoir vérifié comment retrouver les détails et l’historique d’une opération, puis j’ajusterais mon organisation selon mon expérience. Ce n’est pas une réserve particulière envers l’application : c’est une précaution raisonnable avec tout outil financier nouveau, surtout quand un déplacement laisse moins de marge pour résoudre un problème.
Quand une banque traditionnelle ou une autre appli convient mieux
Wise n’est pas automatiquement le meilleur compte pour tout le monde. Si vous cherchez avant tout une relation bancaire locale, avec les services et l’accompagnement auxquels vous êtes déjà habitué, votre banque actuelle peut être un choix plus naturel. Il en va de même si vos dépenses, vos revenus et vos paiements restent dans une seule monnaie : dans ce cas, la dimension internationale de Wise risque de ne pas apporter assez de valeur pour justifier une nouvelle habitude.
Les applications de banque mobile généralistes peuvent aussi mieux convenir à quelqu’un qui veut surtout consulter ses dépenses courantes ou regrouper des fonctions locales dans un environnement qu’il utilise déjà. Je ne choisirais pas une solution internationale uniquement pour remplacer une application qui fonctionne bien, sans avoir d’opérations en devises à gérer. Le bon comparatif n’oppose donc pas simplement deux marques : il oppose un outil orienté vers les besoins transfrontaliers à un service conçu autour de la routine domestique.
Pour un transfert occasionnel, les services spécialisés dans l’envoi d’argent peuvent également entrer dans la comparaison. Je regarderais le parcours de bout en bout : combien d’étapes sont nécessaires, quelles informations sont demandées, quelle monnaie recevra le destinataire et quel montant est annoncé avant confirmation. Les conditions pouvant varier selon l’opération, je préfère vérifier les détails affichés au moment d’agir plutôt que de présumer qu’une solution sera toujours plus avantageuse.
Enfin, si vous avez besoin d’un interlocuteur local ou d’un accompagnement que vous gérez déjà par l’intermédiaire d’une banque, ne sous-estimez pas cette préférence. Une application utile doit être compréhensible et pratique lorsque vous en avez besoin, pas seulement séduisante en théorie. Pour quelqu’un qui ne veut pas gérer un outil supplémentaire, rester avec sa solution habituelle peut être le choix le plus sensé.
Comparer le coût pratique, pas seulement le nombre d’étapes
Quand je compare Wise à ma banque ou à un service de transfert, je ne m’arrête pas à l’écran de départ. Je regarde aussi ce que je devrai faire ensuite : suivre l’arrivée des fonds, communiquer les bonnes informations au destinataire et retrouver la trace de l’opération plus tard. Une option qui paraît rapide au moment de l’envoi peut se révéler moins commode si elle oblige à multiplier les vérifications ailleurs.
Pour une opération importante, le montant annoncé avant validation mérite une attention particulière, tout comme la devise finale. Je ne suppose pas que le même choix sera le plus intéressant pour tous les transferts : destination, fréquence et usage prévu des fonds changent la comparaison. La bonne habitude est de comparer des scénarios équivalents, au même moment, plutôt que de s’appuyer sur une impression générale ou sur une expérience ancienne.
Les petits réflexes qui évitent les erreurs
Le point délicat d’une application internationale n’est pas seulement d’effectuer une opération : c’est de rester attentif aux détails qui changent avec la destination et la devise. Avant un transfert, je relirais le nom du bénéficiaire et les coordonnées saisies, puis je contrôlerais la monnaie et le montant reçu annoncé à l’écran. Une erreur de saisie peut coûter du temps à corriger, même lorsque l’interface paraît simple.
Je recommande aussi de ne pas attendre la dernière minute pour tester un nouveau parcours. Si vous comptez utiliser Wise pendant un voyage ou pour une échéance importante, familiarisez-vous avec l’application avant d’en dépendre. Repérer à l’avance où vérifier les informations d’une opération et comment retrouver son historique rend l’usage plus serein. Ce conseil vaut particulièrement pour les personnes qui n’effectuent des opérations internationales que de temps en temps.
Autre compromis à garder en tête : centraliser plusieurs usages dans un seul outil peut simplifier l’organisation, mais cela demande de suivre les mêmes habitudes de sécurité et de vérification que pour toute application financière. Je privilégierais un appareil à jour, un accès protégé et une relecture attentive des opérations sensibles. La commodité ne doit pas pousser à confirmer un transfert sans contrôler ses informations.
Des limites à intégrer avant de changer
Le principal frein n’est pas nécessairement l’interface, mais l’effort d’organisation autour d’un compte supplémentaire. Il faut savoir quels paiements restent dans sa banque habituelle, quels transferts passent par Wise et où consulter les informations utiles. Si vous mélangez ces usages sans règle claire, vous risquez de perdre du temps à chercher la bonne opération au mauvais endroit. Pour une personne qui veut une seule solution simple pour toute sa vie financière locale, cette séparation peut être plus contraignante qu’utile.
Il faut également accepter que la prudence fasse partie du parcours. Une opération internationale implique de contrôler la devise, le destinataire et le récapitulatif, même si l’application rend ces étapes accessibles. Si vous êtes pressé ou si vous ne souhaitez pas vérifier les détails avant chaque transfert, une solution que vous maîtrisez déjà peut être préférable. Je ne confondrais donc pas une expérience numérique pratique avec une raison de négliger les vérifications.
Changer d’habitude sans se compliquer la vie
Passer à Wise ne signifie pas forcément abandonner sa banque actuelle. Pour beaucoup de personnes, le changement le plus prudent consiste à commencer par les opérations internationales qui posent déjà problème, tout en conservant leur organisation locale. Cette approche permet de voir si l’application s’intègre réellement à votre quotidien sans déplacer d’un coup tous vos paiements et vos habitudes.
Avant de faire d’un nouveau compte votre outil principal, listez les paiements réguliers, les virements attendus et les moyens dont vous dépendez déjà. Puis décidez précisément quel usage vous confiez à Wise : un voyage, des paiements en devises ou des revenus internationaux, par exemple. Cette méthode rend la comparaison plus concrète et évite de changer de service sans savoir quel irritant vous cherchez à résoudre.
La migration demande aussi de la discipline : garder à jour les informations nécessaires, surveiller où arrivent les fonds et vérifier que les personnes ou organismes concernés disposent des bons détails. Pour une seule opération, cela peut représenter un effort disproportionné. Pour des besoins internationaux récurrents, en revanche, une routine claire peut compenser ce travail initial. Je commencerais donc par un cas d’usage limité, puis j’élargirais seulement si l’expérience répond à un besoin réel.
Mon avis : une recommandation ciblée, pas universelle
Wise me paraît particulièrement adapté aux voyageurs fréquents, aux personnes qui reçoivent ou envoient de l’argent à l’international, et à celles qui doivent penser en plusieurs monnaies. L’application a été publiée le 24 mars 2014 et sa présence dans la finance mobile est bien installée. Mais l’ancienneté et le nombre d’utilisateurs ne remplacent pas une question simple : allez-vous vous en servir assez souvent pour qu’elle simplifie effectivement vos opérations ?
Je la recommanderais à un ami qui gère régulièrement des dépenses ou des revenus transfrontaliers, en lui conseillant de vérifier chaque opération avant de confirmer et de conserver sa banque habituelle pour les besoins locaux si celle-ci lui convient. Je serais moins convaincu pour quelqu’un qui paie tout dans une seule monnaie et ne prévoit aucun usage international. Dans cette situation, une application bancaire locale peut être plus directe, sans qu’il soit nécessaire d’ajouter un outil à son quotidien.
En bref, Wise prend tout son sens lorsqu’elle répond à des situations précises que les solutions locales rendent moins pratiques. Son intérêt n’est pas de remplacer toutes les applications financières, mais d’offrir une option cohérente quand l’argent circule entre pays. Si c’est votre réalité, elle mérite un essai réfléchi ; sinon, mieux vaut choisir l’outil qui correspond à vos habitudes plutôt que celui qui semble le plus international.
Avantages
- Interface claire
- avec les dépenses et soldes faciles à suivre.
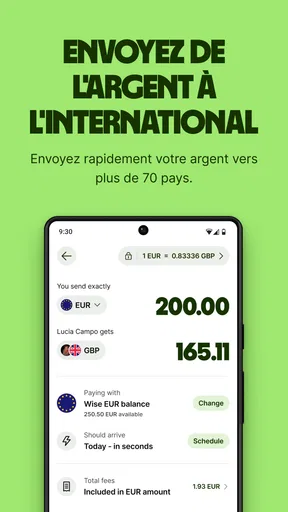
- Taux de change affiché avant de confirmer une opération.
- Notifications utiles pour suivre les paiements et virements.
- Carte pratique pour régler des achats à l’étranger.
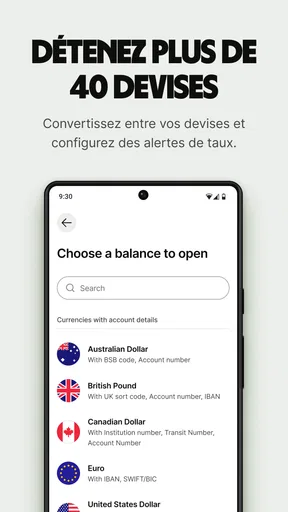
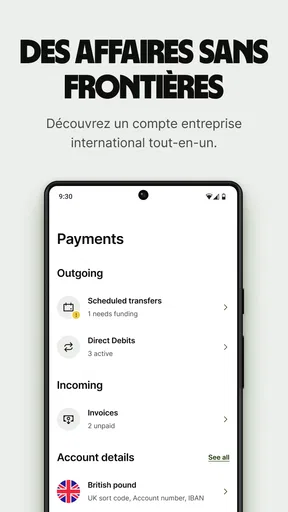
- Création de coordonnées bancaires dans plusieurs devises selon l’éligibilité.
Inconvénients
- Des frais peuvent s’appliquer selon la devise et le type d’opération.
- Les virements internationaux ne sont pas toujours instantanés.
- La vérification d’identité peut retarder l’accès à certaines fonctions.
- Certaines devises ou opérations ne sont pas disponibles dans tous les pays.
- Le service client peut être moins accessible qu’une assistance téléphonique classique.
FAQ sur Wise
Qu’est-ce que Wise et à quoi sert l’application ?
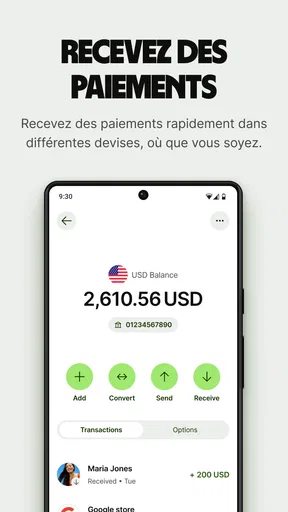
Wise est une application financière qui permet notamment d’envoyer de l’argent à l’étranger, de gérer des soldes dans différentes devises et, selon le pays, d’utiliser une carte de paiement. Elle vise à rendre les transferts internationaux plus simples et à afficher les frais et le taux de change avant la confirmation. Les services disponibles dépendent toutefois de votre pays de résidence et des vérifications requises pour votre compte.
Quels sont les frais liés aux transferts et aux paiements avec Wise ?
Les frais varient selon les devises, le montant, le mode de financement et la destination. Avant de valider un transfert, l’application présente normalement le taux de change appliqué, les frais annoncés et le montant que le destinataire devrait recevoir. Des frais peuvent aussi s’appliquer à certaines opérations par carte ou à des retraits, selon les conditions en vigueur. Consultez toujours le récapitulatif de la transaction et la grille tarifaire de votre région.
Wise est-il sûr pour envoyer de l’argent et conserver des fonds ?
Wise applique des mesures de sécurité telles que la connexion protégée, la confirmation de certaines opérations et la surveillance des activités inhabituelles. L’entreprise est également soumise à des règles financières qui varient selon les pays. Cela ne signifie pas que les fonds bénéficient partout des mêmes protections qu’un dépôt bancaire classique. Vérifiez les dispositifs de protection applicables dans votre région, utilisez un mot de passe robuste et activez les options de sécurité proposées.
Quels documents faut-il fournir pour ouvrir un compte Wise ?
La création d’un compte demande généralement une adresse e-mail ou un numéro de téléphone, des renseignements personnels et, dans certains cas, une pièce d’identité avec photo. Wise peut aussi demander un justificatif d’adresse ou des informations supplémentaires pour vérifier une opération. Les exigences dépendent du pays, du type de compte et de l’activité prévue. Préparez des documents lisibles et à jour, et transmettez-les uniquement dans l’application ou sur le site officiel.
Wise est-il disponible dans mon pays et propose-t-il une carte ?
La disponibilité des transferts, des soldes multidevises et de la carte Wise dépend du pays de résidence. Même lorsqu’un compte peut être ouvert, certaines fonctions ou devises peuvent ne pas être proposées, et les conditions de livraison de la carte varient. Avant de télécharger l’application ou de commander une carte, vérifiez la liste des pays pris en charge et les modalités affichées pour votre adresse. Les fonctionnalités peuvent également évoluer avec le temps.


